
相続税についての疑問は人それぞれですが、「よく聞かれる質問」というのは意外と共通しています。この記事では、相続税のよくある質問20問に税理士・不動産鑑定士がわかりやすく答えます。
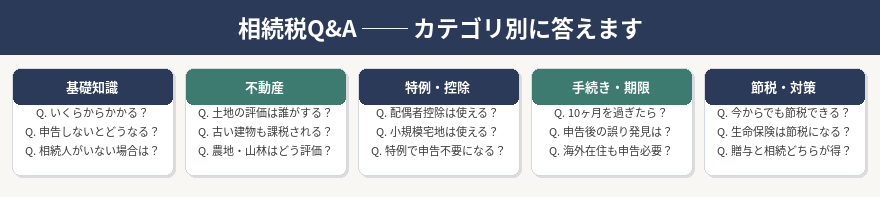
基礎知識に関するQ&A
Q1. 相続税はいくらからかかりますか?
A. 基礎控除を超えた場合にかかります
相続税には「3,000万円+600万円×法定相続人の数」という基礎控除があります。たとえば相続人が子2人なら4,200万円まで非課税です。遺産総額がこれを超えた場合に相続税がかかります。
Q2. 申告しないとどうなりますか?
A. 無申告加算税・延滞税・場合によっては重加算税が発生します
期限内に申告しなかった場合、税額に対して最大20%の無申告加算税と延滞税が課されます。財産を隠蔽・仮装した場合は40%の重加算税になります。税務署は金融機関や不動産登記から財産を把握しているため、「バレない」ということはありません。
Q3. 相続人が誰もいない場合、財産はどうなりますか?
A. 最終的に国庫に帰属します
法定相続人が誰もいない場合、財産は家庭裁判所が選任した「相続財産管理人」によって管理され、最終的に国庫に帰属します。内縁の配偶者など法律上の相続権がない方でも、「特別縁故者」として財産の一部を受け取れる場合があります。
Q4. 相続税の申告書はどこに提出しますか?
A. 被相続人の住所地を管轄する税務署です
亡くなった方(被相続人)の最後の住所地を管轄する税務署に提出します。相続人の住所地ではない点に注意が必要です。郵送・e-Taxでの提出も可能です。
不動産に関するQ&A
Q5. 土地の評価は誰がするのですか?
A. 原則は路線価を使って計算しますが、鑑定評価も選択できます
相続税の土地評価は通常「路線価」を使って計算します。ただし形がいびつな土地・騒音がある土地など、路線価より低い評価が認められるケースでは、不動産鑑定士による「鑑定評価」を使うことができます。鑑定評価の方が低くなれば、相続税を節税できます。
Q6. 築年数が古い建物でも相続税がかかりますか?
A. 建物の評価額が残っていればかかります
建物は「固定資産税評価額」で評価します。築年数が古くなると評価額も下がりますが、ゼロにはなりません(固定資産税評価額が存在する限り相続財産に含まれます)。ただし、土地の評価額と比べると建物の評価額は小さいことが多いです。
Q7. 賃貸マンションを相続したら評価額はどうなりますか?
A. 貸家・貸家建付地として評価が下がります
賃貸中の不動産は「貸家建付地(土地)」「貸家(建物)」として評価され、自用(自分が使っている)の場合より評価額が下がります。土地は借地権割合×借家権割合分(一般的に15〜21%程度)引き下げられます。賃貸物件の相続は節税効果がある反面、管理の手間も発生します。
特例・控除に関するQ&A
Q8. 配偶者は相続税がかからないと聞きましたが、本当ですか?
A. 1.6億円または法定相続分まで非課税ですが、申告は必要です
「配偶者の税額軽減」により、配偶者が相続した財産が「1億6,000万円」または「法定相続分(1/2)」のどちらか多い方まで非課税になります。ただし、税額がゼロでも申告書の提出が必須です。申告しないと特例が適用されません。
Q9. 小規模宅地等の特例は誰でも使えますか?
A. 誰が土地を取得するかによって要件が異なります
配偶者が取得する場合は無条件で適用できます。同居の子が取得する場合は「申告期限まで居住継続・所有継続」の要件があります。別居の子(家なき子)の場合は要件がさらに厳格です。適用漏れが多い特例なので、必ず専門家に確認してください。
Q10. 特例を使って税額がゼロになっても申告は必要ですか?
A. 必要です
配偶者の税額軽減・小規模宅地等の特例などは、申告書を提出することで初めて適用されます。「税金がかからないから申告しなくていい」という判断は誤りで、申告しないと特例が使えず多額の税金が発生します。
手続き・期限に関するQ&A
Q11. 10ヶ月の期限を過ぎてしまったらどうなりますか?
A. 延滞税・無申告加算税が発生します
申告期限を過ぎると、税額に対して加算税(15〜20%)と延滞税(年2.4〜8.7%)が課されます。気づいた時点でできるだけ早く申告することが重要です。税務署に発見される前に自主申告すれば、加算税が軽減される場合があります。
Q12. 申告後に間違いを発見した場合はどうすればいいですか?
A. 払いすぎなら「更正の請求」、少なすぎなら「修正申告」をします
税金を払いすぎていた場合は「更正の請求」(申告期限から5年以内)で差額の還付を受けられます。少なく申告していた場合は「修正申告」で追加納付します。特に不動産の評価ミスによる払いすぎは多く、更正の請求で数百万円が戻るケースがあります。
Q13. 海外に住んでいても日本の相続税はかかりますか?
A. 状況によりますが、多くの場合かかります
被相続人または相続人が日本居住者の場合、日本の相続税が課税されます。海外に長期在住していても、日本国籍の場合は一定期間は課税対象になるケースがあります。また、海外の財産も日本の相続税の対象になる場合があります。
節税・対策に関するQ&A
Q14. 今からでも相続税の節税はできますか?
A. できます。早く始めるほど効果が大きくなります
生前贈与(毎年110万円まで非課税)・生命保険の活用(500万円×相続人数の非課税枠)・不動産の有効活用などが代表的な対策です。2024年の改正で生前贈与の持ち戻し期間が7年に延長されたため、早めに始めることがより重要になっています。
Q15. 生命保険は相続税の節税になりますか?
A. 非課税枠を活用すれば有効な節税になります
死亡保険金には「500万円×法定相続人の数」の非課税枠があります。現金で持っていると全額課税対象ですが、生命保険に組み替えるだけでこの非課税枠を活用できます。相続人が3人なら1,500万円まで非課税です。
Q16. 生前贈与と相続、どちらが得ですか?
A. 財産の種類・金額・時期によって異なります
一般的に財産が多い場合は生前贈与の方が有利になることが多いですが、贈与税率が相続税率より高くなる場合もあります。また2024年の改正で生前贈与の持ち戻し期間が7年になりました。どちらが得かは個別のシミュレーションが必要です。
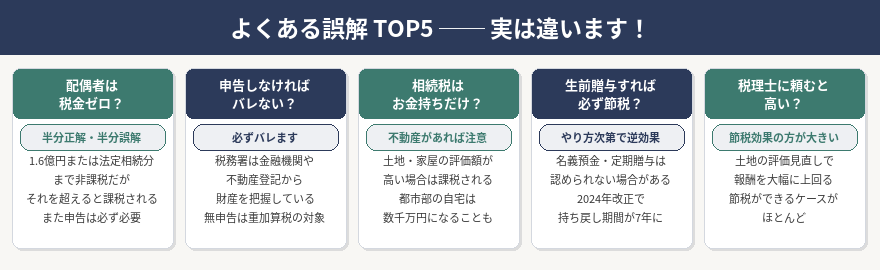
よくある誤解TOP5
相続税の早見表
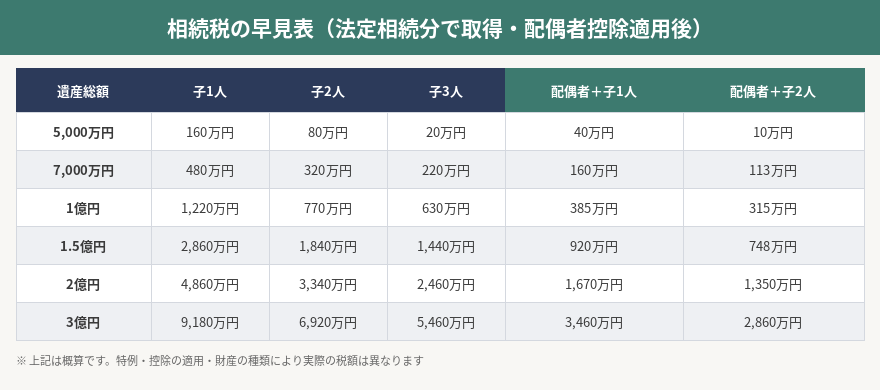
⚠ 早見表はあくまで目安です
上記は法定相続分で取得し、配偶者の税額軽減を適用した場合の概算です。不動産の評価方法・特例の適用・財産の種類によって実際の税額は大きく異なります。必ず専門家に試算を依頼してください。
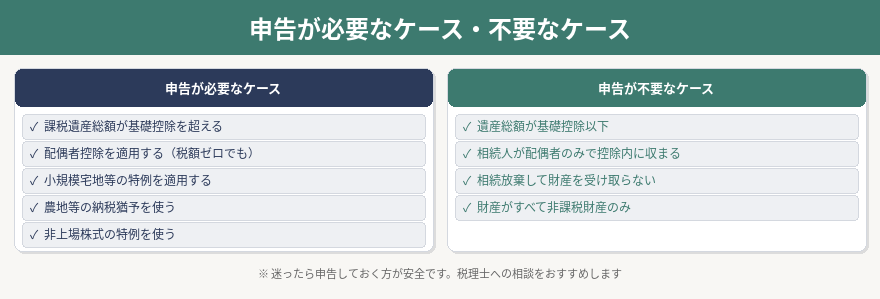
申告が必要なケース・不要なケース
Q17. 相続税の税率はどれくらいですか?
A. 10%〜55%の累進税率です
取得金額が1,000万円以下なら10%、3億円超なら55%という累進税率です。ただし「法定相続分で取得したと仮定して計算した合計税額を実際の取得割合で按分する」という特殊な計算方法を使います。
Q18. 相続税はいつ納付すればいいですか?
A. 申告期限(10ヶ月以内)と同じ日までに納付します
相続税の納付期限は申告期限と同じです。現金一括納付が原則ですが、困難な場合は「延納(分割払い)」や「物納(不動産等での納付)」を申請できます。
Q19. 相続税がかかるか不安ですが、まず何をすればいいですか?
A. 財産の総額を把握して専門家に相談することをおすすめします
まず不動産・預金・株式などの財産をざっくり合計してみてください。基礎控除(3,000万円+600万円×相続人数)を超えそうな場合は、税理士に相談することをおすすめします。初回相談が無料の事務所も多いので、まず相談してみることが大切です。
Q20. 相続税を払いすぎていないか確認したいのですが?
A. 申告から5年以内であれば「更正の請求」で取り戻せます
特に不動産を含む相続では、土地の評価方法によって税額が大きく変わります。申告後5年以内であれば、不動産鑑定士による再評価で払いすぎを確認し、更正の請求で差額を取り戻せる可能性があります。「払いすぎかも」と感じたら一度専門家に見てもらうことをおすすめします。
この記事のまとめ
- 相続税は基礎控除を超えた場合にかかる(3,000万円+600万円×相続人数)
- 特例を使って税額ゼロでも申告書の提出は必須
- 不動産の評価は鑑定評価で下げられるケースがある
- 申告から5年以内なら払いすぎを取り戻せる
- 節税対策は早く始めるほど効果が大きい
- 迷ったらまず専門家に相談することが一番の近道
他にも疑問がある方は、初回相談無料でお気軽にご相談ください。税理士・不動産鑑定士がどんな疑問にもわかりやすくお答えします。